IMMOBILIENBLOG · MARKT · LEONBERG · STUTTGART
Wohneigentumsquote bei 43,5 %: Warum Deutschland Schlusslicht ist — und was das für Eigentümer in Leonberg bedeutet.
2025 lebten laut einer Studie des Pestel-Instituts nur noch 43,5 Prozent der privaten Haushalte in Deutschland in den eigenen vier Wänden — der niedrigste Wert seit 2005 und der letzte Platz im EU-Vergleich. Eine Zahl, die in den Nachrichten schnell verpufft. Für Eigentümer, die verkaufen wollen, steckt darin aber eine konkrete Information über ihre Käufer.
01 · DIE ZAHLEN
Die Zahlen: Deutschland im EU-Vergleich.
Institutsleiter Matthias Günther hat die Ergebnisse gegenüber der Augsburger Allgemeinen erläutert: 43,5 Prozent der Haushalte wohnen im Eigentum, alle anderen zur Miete. Zum Vergleich — in Rumänien sind es über 94 Prozent, in Polen 87, in Spanien knapp 74, in Frankreich 61 und selbst in Österreich noch rund 54 Prozent. Kein EU-Land liegt niedriger als Deutschland.
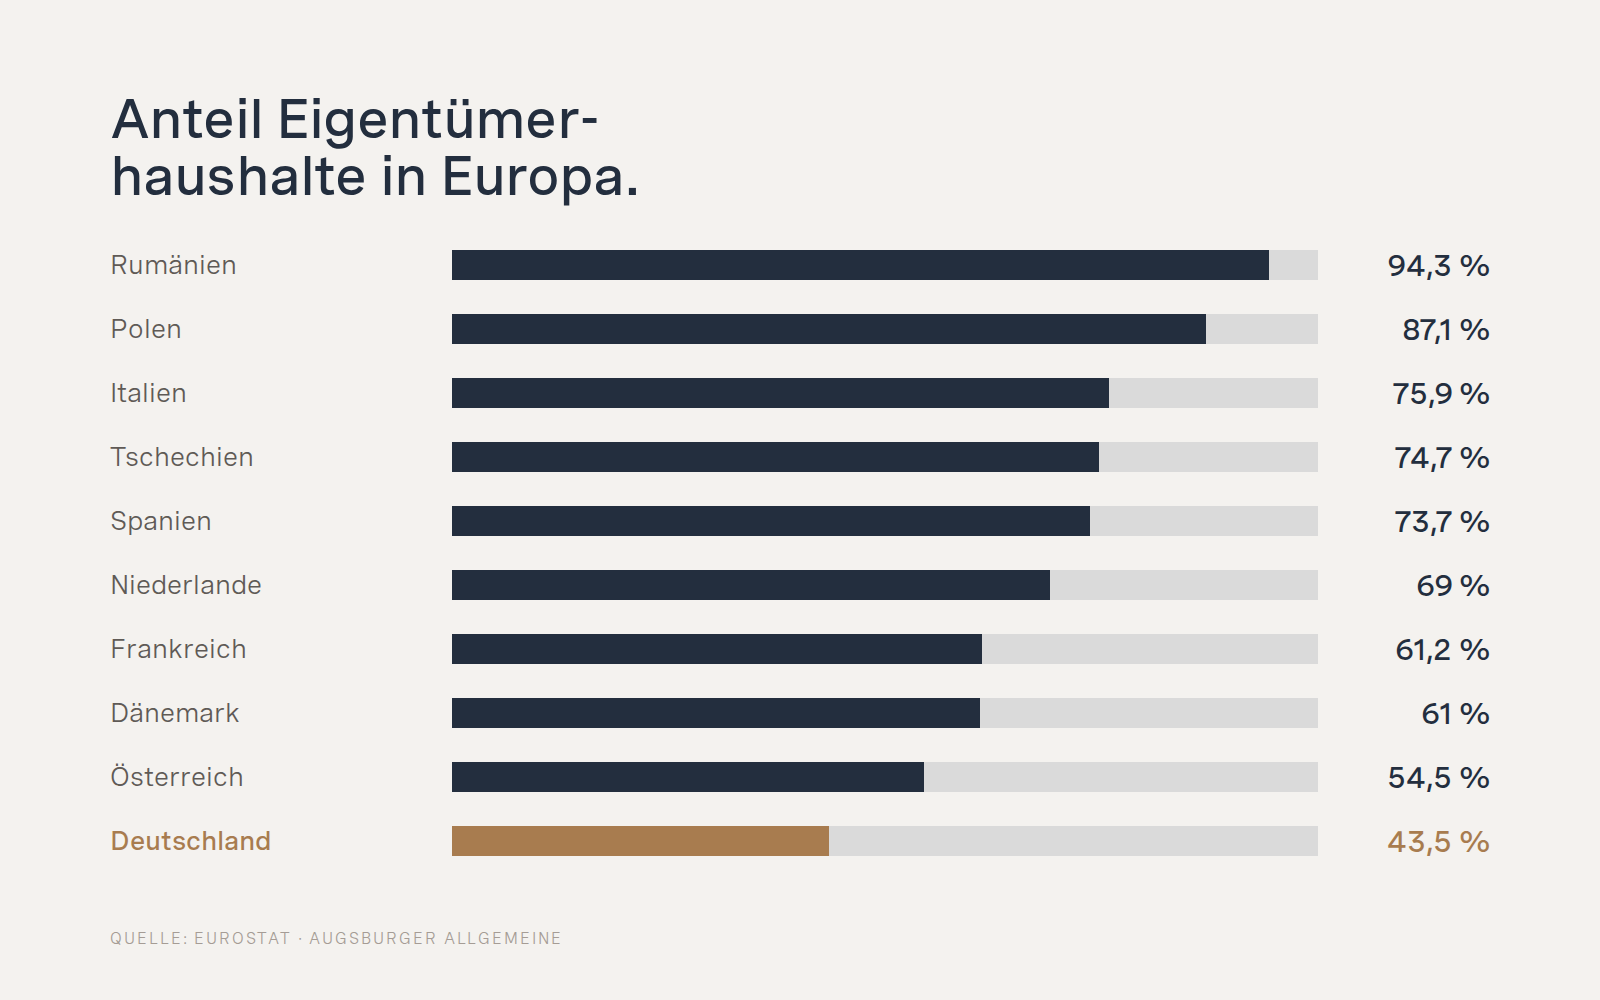
Dass Deutschland ein Mieterland ist, war nie neu. Neu ist die Richtung: Die Quote fällt, statt zu steigen. 2005 lag sie noch höher — seitdem hat sich das Verhältnis trotz jahrelanger Niedrigzinsphase nicht zugunsten des Eigentums verschoben.
02 · DIE URSACHEN
Warum die Quote sinkt.
Das Pestel-Institut nennt drei zentrale Ursachen: die hohen Baukosten, das seit 2022 deutlich gestiegene Zinsniveau und die Wohnungsbaupolitik der vergangenen Jahre. Alle drei wirken auf dasselbe Ergebnis — die monatliche Belastung, die ein Haushalt für Eigentum tragen müsste, ist schneller gestiegen als die Einkommen.
Bemerkenswert ist ein Satz von Matthias Günther: Selbst dort, wo die Kaufpreise stagnieren oder sinken, seien Doppelverdiener mit Durchschnittseinkommen kaum noch in der Lage, sich Eigentum zuzulegen. Das ist der Kern des Problems. Nicht der Preis allein entscheidet, sondern die Rate — und die hat sich bei gleicher Kaufsumme seit der Zinswende in etwa verdoppelt.
03 · DIE KÄUFERGENERATION
Die Generation, die kaufen würde.
Laut Studie wohnen fast drei Viertel der 25- bis 45-Jährigen zur Miete. Das ist genau die Altersgruppe, die klassisch das erste Haus oder die erste Wohnung kauft — Familiengründung, feste Stelle, Wunsch nach Planbarkeit. Wenn diese Gruppe nicht kauft, fehlt dem Markt nicht die Nachfrage. Es fehlt die Finanzierbarkeit.
Ich erlebe das in Besichtigungen in Leonberg, Gerlingen oder Ditzingen regelmäßig: Das Interesse an einer 4-Zimmer-Wohnung oder einem Reihenhaus ist da. Was an der Bank scheitert, ist die Rate bei 20 oder 30 Prozent Eigenkapital-Lücke. Viele dieser Interessenten kommen wieder — sobald Preis und Objekt in ihr Finanzierungsfenster passen.
„
Der Käuferkreis ist nicht verschwunden. Er ist kleiner geworden — und er rechnet genauer als je zuvor.
04 · DIE EINORDNUNG
Was das für Verkäufer im Raum Leonberg heißt.
Die niedrige Eigentumsquote wird gern als Argument gelesen, dass „sowieso niemand mehr kaufen kann“. Das ist falsch — im Großraum Stuttgart wechseln weiterhin jede Woche Häuser und Wohnungen den Besitzer. Richtig ist etwas anderes: Der Kreis derer, die ein bestimmtes Objekt zu einem bestimmten Preis finanzieren können, ist enger geworden. Wer verkauft, verkauft in diesen engeren Kreis hinein.
Das verändert die Logik des Verkaufs. In den Jahren bis 2021 reichte es oft, ein Objekt zu inserieren — die Nachfrage regelte den Rest. Heute entscheidet, ob Preis, Zustand und Unterlagen so zusammenpassen, dass eine Bank die Finanzierung eines Durchschnittshaushalts freigibt. Der Verkäufer verhandelt nicht mehr nur mit dem Käufer, sondern indirekt mit dessen Bank.
05 · DIE PRAXIS
Drei Konsequenzen für den Verkauf.
- Der Preis muss zur Rate passen, nicht zum Wunsch. Ein Objekt, das 5 Prozent über dem finanzierbaren Korridor liegt, verliert nicht 5 Prozent der Interessenten — es verliert die, deren Bank bei dieser Summe nicht mehr mitgeht. Wie ich den Angebotspreis festlege, habe ich an anderer Stelle beschrieben.
- Unterlagen entscheiden über die Finanzierung. Energieausweis, Teilungserklärung, Sanierungsstand, Grundriss — Banken bewerten heute genauer. Fehlende oder widersprüchliche Dokumente kosten Wochen oder den Käufer.
- Der Zustand wird eingepreist — von der Bank. Ein älteres Haus mit offener Sanierungsfrage wird nicht mehr „für später“ gekauft. Käufer kalkulieren die Sanierung in die Rate ein, und die Bank tut es auch. Wer das vorab ehrlich einordnet, verhandelt aus einer besseren Position.
Einordnung für Leonberg
Leonberg und die Nachbarorte profitieren davon, dass viele Käufer bewusst aus Stuttgart heraus suchen — bei gleicher Rate bekommt man hier mehr Fläche. Genau deshalb ist ein marktgerecht bepreistes Objekt in Eltingen, Höfingen oder der Kernstadt weiterhin schnell verkauft. Die Statistik beschreibt den Durchschnitt — nicht das gut vorbereitete Einzelobjekt.
Quellen: Pestel-Institut (Matthias Günther) via Augsburger Allgemeine, September 2026; Eurostat, Wohneigentumsquoten EU.
Persönliches Gespräch
Passt Ihre Immobilie in den heutigen Käufermarkt?
Ich sehe mir Ihr Objekt persönlich an und sage Ihnen, welcher Preis und welche Vorbereitung im aktuellen Finanzierungsumfeld realistisch sind — kostenfrei und ohne Verkaufsdruck.